Dwie porcje sernika sprzedawane za tę samą cenę nie powinny różnić się masą o 25 g. Przy standardzie 120 g taka rozbieżność przekracza 20% i oznacza nierówną wartość dla klienta oraz rozjeżdżającą się kalkulację. Kontrola zaczyna się od ustalenia, ile pełnowartościowych kawałków rzeczywiście powstaje z wypieku, a kończy na sprawdzeniu kosztu porcji wydanej w opakowaniu.
1. Ustal standard dla konkretnego wyrobu
Jedna gramatura dla całej witryny zwykle nie działa. Ciężki sernik, lekki biszkopt z kremem i wysoka beza mają inną gęstość, stabilność oraz sposób jedzenia. Jako roboczy punkt wyjścia do prób można przyjąć 100–130 g dla sernika i 120–160 g dla ciasta warstwowego, a następnie dopasować porcję do receptury, ceny i oczekiwań klientów.
Karta standardu powinna opisywać gotowy produkt, nie sam blat przed dekoracją. Jeśli kawałek otrzymuje 10 g polewy i 5 g owoców, te dodatki muszą wejść zarówno do gramatury, jak i kalkulacji.
- Nazwa wyrobu i wersja receptury.
- Docelowa masa porcji, przykładowo 120 g.
- Wymiary podstawy oraz orientacyjna wysokość.
- Liczba kawałków z jednego wypieku.
- Zdjęcie prawidłowego cięcia i dekoracji.
2. Wyznacz uzysk po schłodzeniu i wyrównaniu brzegów
Podstawą obliczeń jest masa ciasta w stanie, w którym trafia do sprzedaży. Gorący wypiek może jeszcze tracić wodę, a niewyrównane brzegi zawyżają dostępny uzysk. Zważ co najmniej trzy partie po takim samym czasie chłodzenia i po wykonaniu wszystkich czynności wykończeniowych.
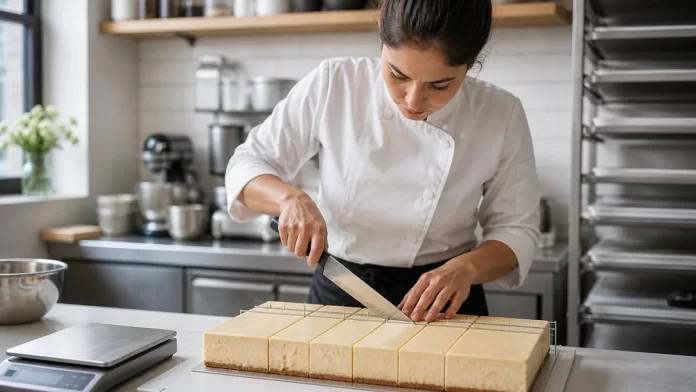
Przykład: gotowy prostokąt po wyrównaniu ma 30 × 40 cm i waży 2880 g. Podział krótszego boku na sześć odcinków po 5 cm, a dłuższego na cztery po 10 cm daje 24 porcje o średniej masie 120 g. Jeśli kolejna partia przy tych samych wymiarach waży 3120 g, średnia rośnie do 130 g – problem leży w produkcji, niekoniecznie w krojeniu.
Odpad technologiczny licz oddzielnie. Przy masie przed wyrównaniem 3000 g i masie handlowej 2880 g wynosi on 4%. Ścinki nie są automatycznie dodatkowym przychodem: można go uwzględnić dopiero wtedy, gdy rzeczywiście powstaje z nich sprzedawany wyrób.
3. Połącz szablon wymiarów z kontrolą masy
Równa szerokość kawałków nie gwarantuje równej gramatury, szczególnie przy nierównej warstwie kremu lub owocach skupionych przy jednym brzegu. Do porcjowania przydaje się przymiar, oznaczenia na podstawie roboczej albo szablon cięcia. Do kontroli wystarczy waga o działce 1 g i nośności odpowiedniej do ważonych porcji.
Dla porcji 120 g można przyjąć wewnętrzną tolerancję roboczą ±5 g. To parametr organizacji produkcji, a nie uniwersalna tolerancja prawna dla oznaczeń masy. Jeśli produkt jest sprzedawany z deklaracją ilości nominalnej, trzeba osobno uwzględnić dotyczące go wymagania.
- Na początku zmiany zważ pięć kolejnych porcji.
- Po zmianie pracownika lub partii sprawdź następne trzy.
- Przy wyniku poza tolerancją skontroluj pozostałe kawałki i ustawienie cięcia.
- Zapisz odchylenie oraz przyczynę, zamiast tylko poprawiać pojedynczą porcję.
4. Policz koszt porcji wydanej klientowi
Koszt składników podzielony przez liczbę kawałków to dopiero początek. W kalkulacji trzeba ująć pracę, przyjęty koszt energii i materiałów produkcyjnych oraz opakowanie z dodatkami. Dla podatnika odliczającego VAT porównanie zwykle opiera się na kwotach netto; nie należy mieszać ich z ceną sprzedaży brutto.
Załóżmy przykładowo, że składniki partii kosztują 112 zł, praca 40 zł, a przypisana energia i materiały produkcyjne 12 zł. Łącznie daje to 164 zł, czyli 6,83 zł na każdą z 24 porcji. Pojemnik za 0,85 zł oraz etykieta i serwetka za łącznie 0,15 zł podnoszą koszt wydanej porcji do 7,83 zł.
Przy cenie sprzedaży 14 zł netto pozostaje 6,17 zł na pokrycie pozostałych kosztów i zysku. To nie jest jeszcze zysk: z tej kwoty mogą być finansowane między innymi czynsz, obsługa sprzedaży, prowizje płatnicze i niesprzedane porcje.
5. Dopasuj plastikowy pojemnik do gotowego kawałka
Opakowanie dobiera się według wymiarów wewnętrznych i kształtu podstawy, nie tylko pojemności podanej w mililitrach. Dla kawałka o podstawie 5 × 10 cm punktem wyjścia do prób może być dno użytkowe około 6 × 11 cm. Nad dekoracją pozostaw orientacyjnie 5–10 mm luzu, a następnie sprawdź, czy zamknięte wieczko nie ugina się podczas układania opakowań.
Porównując pojemniki na ciasto od e-opakowania, należy oceniać konkretny model pod kątem wymiarów użytkowych, zamknięcia oraz deklarowanego przeznaczenia do kontaktu z danym rodzajem żywności. Plastikowy pojemnik powinien mieścić porcję bez wciskania boków i pozwalać wyjąć ją bez zniszczenia dekoracji.
Test wykonaj na schłodzonym produkcie: zamknij opakowanie, przenieś je w torbie i oceń przesuwanie się ciasta. Zbyt duży pojemnik też generuje straty, ponieważ kawałek może uderzać o ścianki.
6. Wdróż standard przy stanowisku krojenia
Karta porcji powinna wisieć przy stanowisku, a przymiar, waga i właściwe opakowania mieć stałe miejsca. Pracownik powinien wykonać samodzielnie pełny podział ciasta i zważyć próbkę, zamiast jedynie obejrzeć pokaz. Czas szkolenia jest tańszy niż codzienne oddawanie kilku dodatkowych porcji w nadmiernie dużych kawałkach.
Stabilna deska, odpowiednie oświetlenie i odkładanie noża poza strefą pakowania ograniczają ryzyko skaleczeń. Przy ocenie ergonomii stanowiska pomocne są materiały Centralnego Instytutu Ochrony Pracy – Państwowego Instytutu Badawczego dotyczące bezpieczeństwa i warunków pracy.
7. Rozliczaj sprzedaż, nie tylko produkcję
Co tydzień porównuj liczbę wyprodukowanych, sprzedanych i wycofanych porcji. Jeśli z przykładowej partii sprzedano 22 kawałki, a dwa wyrzucono, koszt produkcji przypadający na sprzedaną sztukę rośnie ze 6,83 zł do 7,45 zł. Po dodaniu 1 zł opakowania i dodatków wydawanych tylko przy sprzedaży wynosi już 8,45 zł.
Oddzielaj straty wynikające z porcjowania od strat wynikających z nadprodukcji. Pierwsze wymagają korekty receptury lub cięcia, drugie – wielkości partii i harmonogramu wypieków. Dopiero taki zapis pokazuje, czy należy zmienić gramaturę, cenę, czy po prostu produkować mniej.